Fin de mes: la cuadrilla ha avanzado en varias partidas y el cliente espera la factura. Si la montas a partir de la hoja de avances y de la factura del mes pasado, basta una suma mal hecha para que el acumulado deje de cuadrar. Facturar a origen consiste en calcular cada mes todo lo ejecutado desde el primer día de la obra, restar lo que ya facturaste y cobrar solo la diferencia. Más abajo tienes qué preparar, los pasos uno a uno, las columnas que lleva la factura y los errores que descuadran el acumulado.
Qué es facturar a origen y por qué cuadra mejor
En una factura a origen, cada partida aparece con la cantidad acumulada desde el inicio de la obra, valorada al precio del presupuesto. De ese importe acumulado se resta lo facturado en las facturas anteriores, y lo que queda es el importe de la factura de este mes.
La ventaja está en las correcciones. Si el mes pasado mediste de más en una partida, al medir el acumulado real este mes la diferencia se ajusta sola, porque manda el total ejecutado y cada factura se calcula contra él. Con facturas parciales del mes, si te equivocas, el error se queda en esa factura hasta que tú lo encuentres y lo corrijas aparte.
| Aspecto | Factura parcial del mes | Factura a origen |
|---|---|---|
| Qué se mide | Solo lo hecho en el mes | Todo lo hecho desde el inicio de la obra |
| Un error de medición | Hay que hacer una factura rectificativa o arrastrarlo a mano | Se ajusta en la siguiente factura al medir el acumulado real |
| Qué ve el cliente | El importe del mes | El avance total de cada partida, lo ya facturado y lo de este mes |
| Cómo se comprueba | Sumando todas las facturas una a una | Comparando el importe a origen con la última certificación |
Qué necesitas preparar antes de la primera factura
La factura a origen solo es tan fiable como los datos de partida. Antes de emitir la primera, ten a mano esto:
- El presupuesto aceptado por partidas, con su medición, su precio y su importe. Si aún lo haces en hoja de cálculo, revisa la plantilla de presupuesto de obra para que cada partida tenga un código fijo.
- El criterio de avance que vais a usar con el cliente en cada partida: en cantidad, en porcentaje o en importe.
- La certificación del mes, revisada y aceptada. Si tienes dudas de cómo se arma, mira este ejemplo de certificación de obra y la diferencia entre certificación y relación valorada.
- Las condiciones del contrato que afectan a la factura: forma de pago, retención de garantía si la hay, y si la obra va con IVA o con inversión del sujeto pasivo.
- El importe a origen de la última factura emitida en esa obra, partida por partida.
Cómo facturar a origen paso a paso
1. Mide lo ejecutado a origen en cada partida
Parte de la medición acumulada, nunca de lo hecho en el mes. Saca la cantidad de los partes de obra y de la medición en obra, y apunta en cada partida el total ejecutado hasta hoy. Las partidas que este mes no se han tocado también salen, con el mismo acumulado que el mes anterior.
2. Valora el acumulado
Multiplica la cantidad a origen de cada partida por su precio del presupuesto. La suma de todas las partidas es el importe ejecutado a origen. Si hay una partida nueva que no estaba en el presupuesto, añádela con el precio que hayas acordado con el cliente antes de facturarla, y deja constancia de ese acuerdo.
3. Resta lo facturado hasta el mes anterior
En cada partida, resta el importe a origen de la factura anterior. Lo que queda es lo que facturas este mes en esa partida. Si sale negativo, has facturado de más en algún mes: la factura de este mes lo compensa.
4. Aplica las condiciones del contrato
Sobre el importe del mes, descuenta la retención de garantía si está pactada y aplica el IVA que corresponda, o la mención de inversión del sujeto pasivo si la obra va así. Calcula la retención sobre el importe del mes, o sobre el acumulado restando la ya retenida: elige un criterio y mantenlo en todas las facturas.
5. Comprueba y archiva
Antes de enviarla, revisa que ninguna partida supere la cantidad del presupuesto sin un motivo acordado y que el importe a origen coincide con la certificación aceptada. Guarda la factura junto a su certificación: la próxima vez partes de ella.
Qué columnas lleva una factura a origen
Esta es la estructura mínima para que el cliente entienda cada cifra y tú puedas comprobarla el mes siguiente.
| Columna | Qué pones | De dónde sale |
|---|---|---|
| Partida | Código y descripción | Presupuesto |
| Cantidad proyectada | La medición del presupuesto | Presupuesto |
| Precio | Precio por unidad | Presupuesto o precio nuevo acordado |
| Cantidad a origen | Total ejecutado hasta hoy | Certificación del mes |
| Importe a origen | Cantidad a origen por precio | Cálculo |
| Facturado anterior | Importe a origen de la factura anterior | Última factura emitida |
| Importe de esta factura | Importe a origen menos facturado anterior | Cálculo |
Debajo de las líneas van los totales: importe a origen, facturado anterior, importe del mes, retención si la hay, base imponible e impuesto.
Errores que descuadran el acumulado al facturar a origen
- Poner en la columna a origen la cantidad del mes. La factura te sale con un importe negativo o muy bajo y tendrás que rehacerla.
- Restar el líquido de la factura anterior, ya con la retención descontada, en vez de su importe a origen. La retención se descuenta dos veces.
- Cambiar el precio de una partida a mitad de obra sin dejarlo escrito. Al mes siguiente no sabrás con qué precio valoraste lo anterior.
- Facturar una cantidad mayor que la certificada porque estimas lo que harás antes del cobro.
- Quitar de la factura las partidas sin avance en el mes. El acumulado deja de verse completo y la comprobación con la certificación falla.
- Llevar el acumulado en una hoja aparte que solo actualiza una persona. Si esa persona falta el día de facturar, tu factura se retrasa.
Antes de enviar cada factura, suma todas las facturas emitidas en la obra y compara el total con el importe a origen de la última certificación. Si no coinciden, el error está en alguna factura anterior y conviene encontrarlo antes de emitir la siguiente.
Si cada mes rehaces a mano el acumulado de cada partida, en Gestrab la obra guarda por partida la cantidad proyectada, realizada, certificada y facturada, y la factura a origen sale de la propia certificación: pide una demo con una obra como las tuyas.
Cómo se factura a origen con Gestrab
En Gestrab, de Infonet, la obra se genera desde el presupuesto por partidas, así que el código, la medición y el precio de cada partida son los mismos desde el primer día. Los partes de trabajo y las compras se imputan a la obra, y en cada partida ves lo proyectado, lo realizado, lo certificado y lo facturado sin abrir otra hoja.
La cantidad realizada sale de los partes que la cuadrilla rellena en la app del móvil, la tablet o el ordenador. La app funciona sin cobertura y el parte recoge fecha, obra, trabajadores y horas, y los materiales que se consumen.
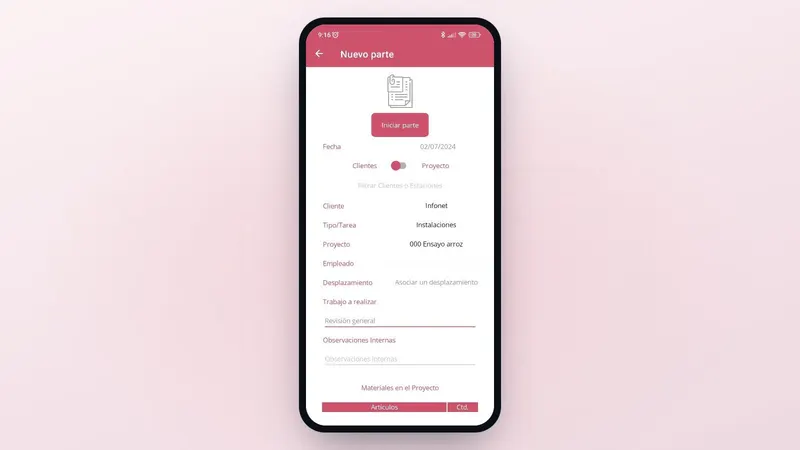
Con esos datos haces la certificación por partida, en cantidad, porcentaje o importe, y desde ella la facturación a origen. Si en la misma empresa facturas también trabajos sueltos, Gestrab hace facturas manuales y automáticas de albaranes pendientes y de servicios recurrentes. Tienes el detalle en la página de facturación a origen y en la de partes de obra desde el móvil.
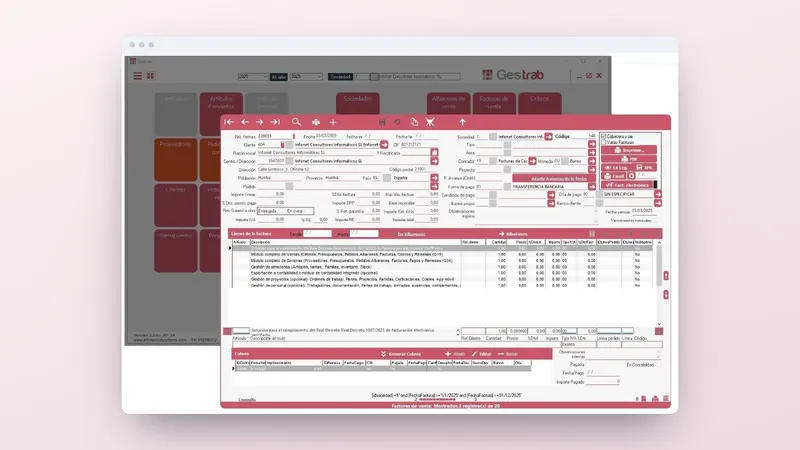
La factura pasa a la contabilidad integrada si la usas, con el SII y los modelos oficiales por archivo de intercambio, o se exporta en ficheros de intercambio a tu programa de contabilidad.
Qué hacer ahora con tu próxima factura a origen
- En cada obra abierta, compara la suma de lo facturado con el importe a origen de la última certificación. Así sabes si arrastras algún descuadre.
- Pasa el control de cada obra a una tabla por partida con las columnas de arriba y un código fijo por partida.
- Decide con cada cliente el criterio de avance y el de la retención, y escríbelo antes de la próxima certificación.
Si prefieres que la certificación y la factura salgan de los mismos datos que el presupuesto y los partes, pide una demo de Gestrab y te lo enseñamos con una obra como las tuyas, o llama al 959 54 07 12.